TaxCycle 16.1.16241.0 — Importante mise à jour de TaxCycle T2
Cette version prolonge la fin de l’exercice fiscal pour les déclarations T2 et AT1 jusqu’au 31 mai 2027.
Pour installer cette version immédiatement, téléchargez le programme d’installation complet depuis notre site Web ou obtenez une version d’essai gratuite. Lorsque nous aurons activé la mise à jour automatique de cette version, TaxCycle vous invitera à l’installer selon les priorités établies dans vos options TaxCycle. (Pour activer les mises à jour automatiques à partir de votre réseau, voir la page Fichiers de mise à jour automatique.)
Points saillants
Prolongation de la fin de l’exercice fiscal pour les déclarations T2 et AT1
Cette version certifiée de TaxCycle T2 et AT1 prolonge la fin de l’exercice fiscal des sociétés jusqu’au 31 mai 2027.
Important! Cette version comprend des mises à jour de l’annexe 3 liées aux règles de suspension des dividendes dans le projet de loi C-31. Cependant, à la date de parution de cette version, le projet de loi C-31 n’avait pas encore reçu la sanction royale.
Nouveaux formulaires T2
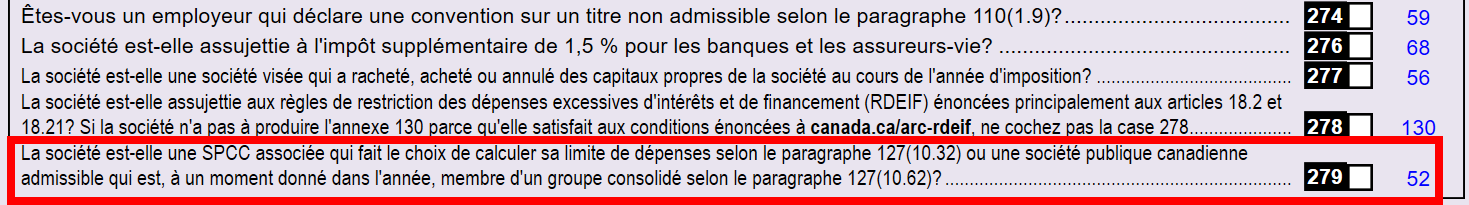
Annexe 52 Convention pour l'attribution de la limite de dépenses entre les sociétés publiques canadiennes admissibles consolidées ou les sociétés privées sous contrôle canadien associées qui font un choix
Utilisez cette annexe pour répartir la limite de dépenses annuelle entre les sociétés privées sous contrôle canadien (SPCC) qui font un choix en vertu du paragraphe 127(10.32) de la Loi de l’impôt sur le revenu ou les sociétés publiques canadiennes admissibles (SPCA) qui sont membres d’un groupe consolidé.
Comme l’Agence du revenu du Canada (ARC) n’avait pas publié de formulaire de répartition, la version 15.2.62988.0 de TaxCycle a ajouté une section et un tableau à l’annexe 49, ainsi qu’une section A49 dans la grille de calcul RGE, afin de recueillir les revenus annuels de l’année précédente nécessaires au calcul de la répartition de la limite de dépenses.
Ajout d’une section A52 à la grille de calcul RGE afin que vous puissiez saisir la répartition directement dans cette grille ou sur l’annexe 52.
Lorsque vous ouvrez un fichier existant, TaxCycle transfère automatiquement les données précédemment saisies dans l’annexe 49 et la grille de calcul RGE vers l’annexe 52 et la section A52.
Annexe 77 Crédit d’impôt à l’investissement pour l’électricité propre
Utilisez cette annexe pour calculer le crédit d’impôt à l’investissement (CII) pour l’électricité propre à l’égard d’un bien d’électricité propre qu’une société admissible, ou une société admissible qui est associée d’une société de personnes, a acquis après le 15 avril 2024 et avant le 1ᵉʳ janvier 2035, et qui est devenu prêt à être mis en service au cours de cette période.
Le « pourcentage déterminé » à la colonne 145 de la partie 1 est établi en fonction de la date de mise en service inscrite à la colonne 115 et de la réponse à la question sur les exigences en matière de main-d’œuvre à la colonne 155. Si vous répondez « Non » ou si vous laissez la colonne 155 vide, la colonne 145 correspond au taux régulier du crédit d’impôt moins 10 %.
Le CII calculé à la ligne 165 est reporté à la ligne 185 de l’annexe 31.
La récupération du CII à la ligne 550 et l’impôt de récupération à la ligne 665 sont reportés au montant 24E de la partie 24 de l’annexe 31.
GrilleA3DividendesSuspendus Grille de calcul de l’historique des dividendes suspendus A3
Formulaires T2 actualisés
Déclaration T2
Annexe 3 Dividendes reçus, dividendes imposables versés et calcul de l’impôt en vertu de la partie IV
Mise à jour afin d'intégrer le projet de loi C-31, qui a instauré une suspension du remboursement au titre de dividendes pour les dividendes versés au cours des années d'imposition commençant le 4 novembre 2025 ou après cette date. Pour des exemples et des explications, consultez les Notes explicatives relatives à la Loi de l'impôt sur le revenu et à d'autres textes législatifs du ministère des Finances.
Ajout de la colonne 243 (H1) au tableau de la partie 1 afin d’indiquer si les dividendes reçus sont des dividendes suspendus. Pour ces dividendes, vous devez répondre à la question de la colonne 243.
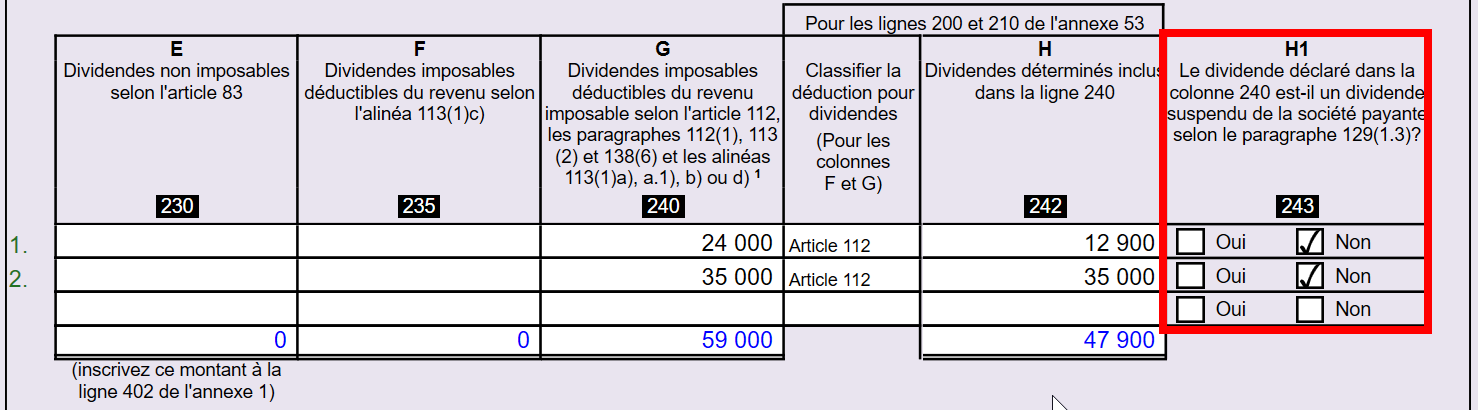
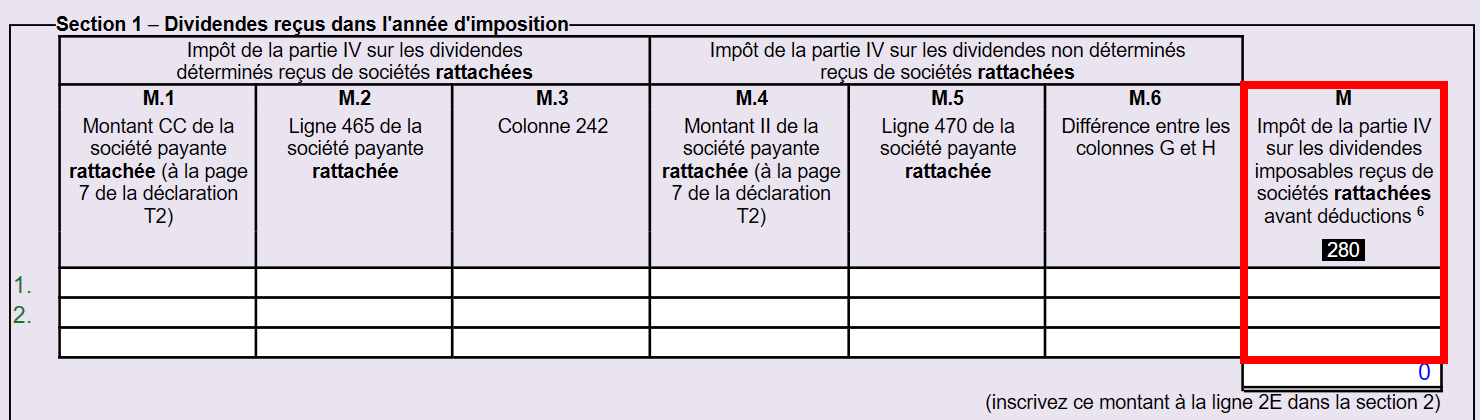
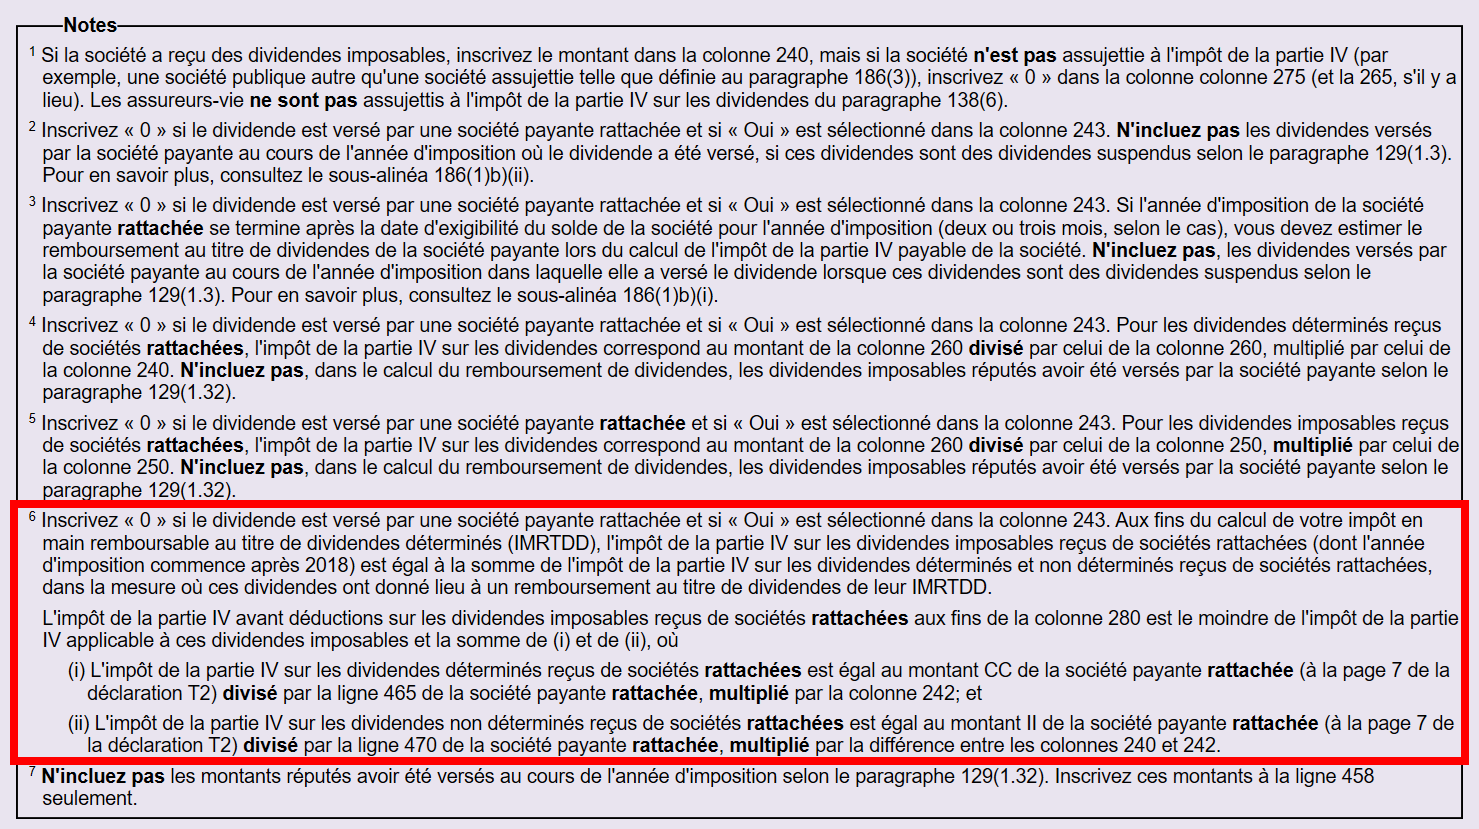
Ajout des colonnes M.1 à M.6 à l’écran pour vous aider à calculer la colonne 280 (M) à l’égard des dividendes reçus de sociétés rattachées payantes (voir la note 6). Lorsque vous ouvrez une déclaration existante, TaxCycle conserve le montant inscrit à la colonne 280 (M) à titre d’entrée directe. Pour les nouveaux fichiers, remplissez les colonnes M.1 à M.6.
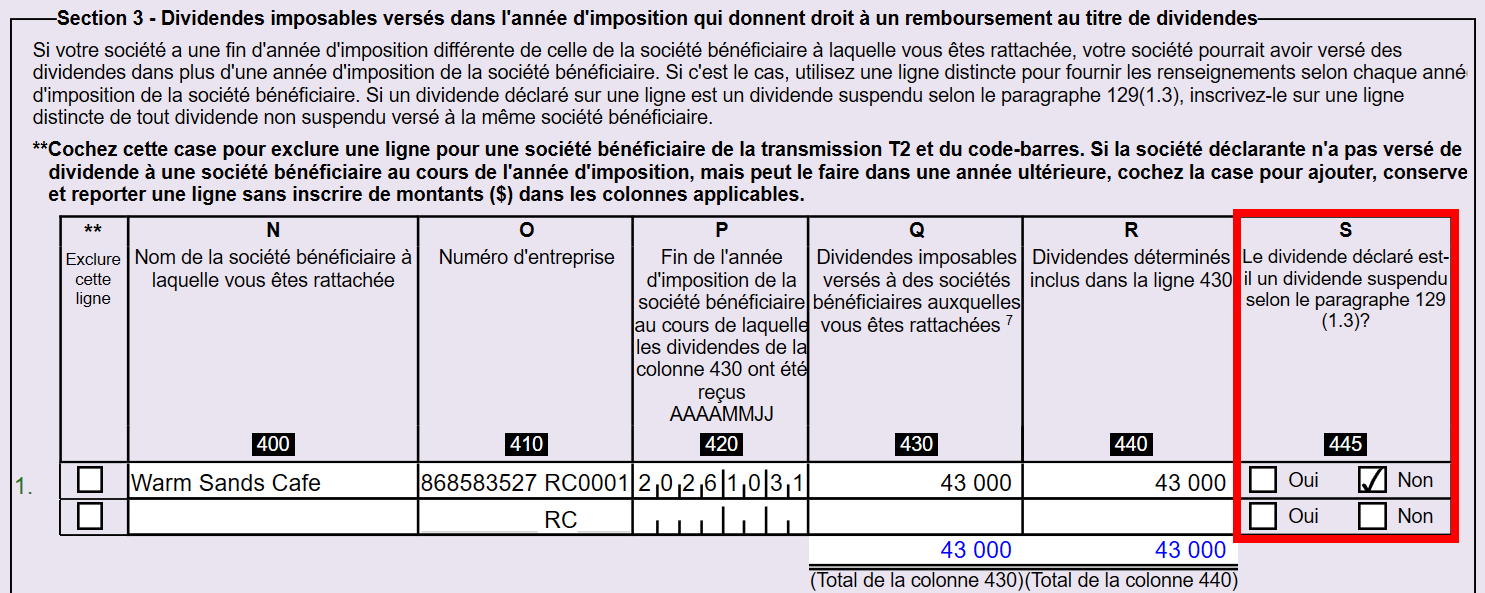
Ajout de la colonne 445 (S) au tableau de la partie 3 afin d’indiquer si les dividendes versés sont des dividendes suspendus. Pour ces dividendes, vous devez répondre à la question de la colonne 445.
Ajout des lignes 451, 3A, 456, 457, 458 et 459 à la partie 3, ainsi que des champs à l’écran permettant de calculer la ligne 455.
Ajout des lignes 570 et 580 dans la partie 4.
GrilleA3DividendesSuspendus
Comme le propose le projet de loi C-31, si le dividende versé par une société payante est suspendu au cours de son année d’imposition, son remboursement au titre de dividendes est automatiquement suspendu. Le remboursement n’est versé à la société payante que lorsque les conditions prévues au paragraphe 129(1.32) de la Loi sont remplies. Pour plus d’informations, reportez-vous aux Notes explicatives et à l’exemple ci-dessous.
Lorsque vous reportez une déclaration T2, les renseignements sur les dividendes suspendus enregistrés à la partie 3 de l’A3 sont reportés et ajoutés aux tableaux de la grille de calcul GrilleA3DividendesSuspendus. Si des dividendes spécifiques sont versés au cours des années suivantes en vertu du paragraphe 129(1.32) de la Loi, veuillez l’indiquer en cochant cette case. Les renseignements sur les dividendes suspendus ne seront alors pas conservés lors du report de la déclaration à l’année suivante.
ExempleInvestment Inc (Investco)
Année d’imposition : du 1er janvier 2025 au 31 décembre 2025
Holding Inc (Holdco)
Année d’imposition : du 1er décembre 2025 au 30 novembre 2026
Investco et Holdco sont affiliées. Investco verse à Holdco un dividende imposable de 100 000 $, dont 70 000 $ sont des dividendes déterminés. Comme Holdco a reçu le dividende au cours d’une année d’imposition qui se termine après celle d’Investco, le dividende de 100 000 $ est un dividende suspendu en vertu du paragraphe 129(1.3) de la Loi.
Investco remplit l’annexe 3, partie 3, comme suit :
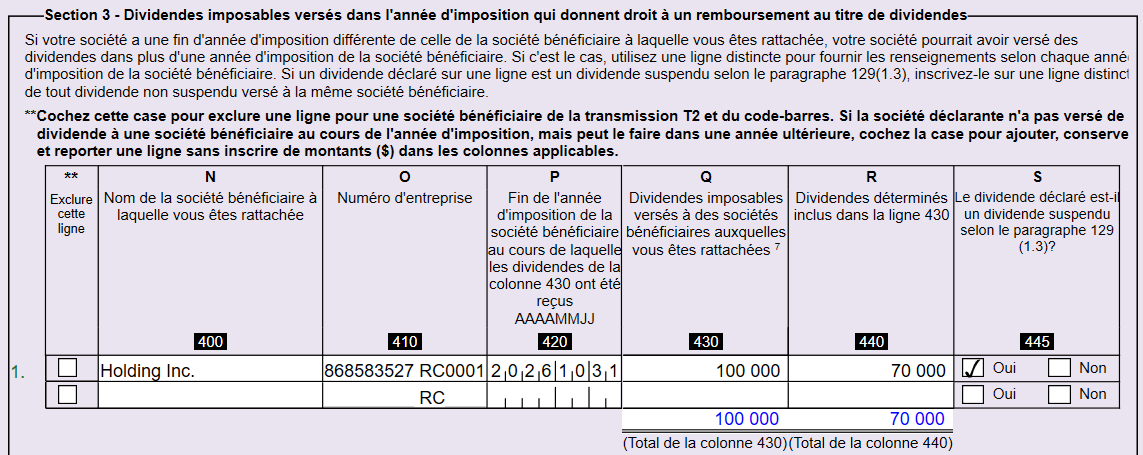
Lorsque vous reportez le fichier, TaxCycle remplit la GrilleA3DividendesSuspendus à partir du tableau de la partie 3 de l’annexe 3 de l’année précédente.
Si Holdco verse ultérieurement à son actionnaire particulier un dividende imposable qui satisfait au paragraphe 129(1.32) de la Loi, cochez la case correspondante dans la GrilleA3DividendesSuspendus de la déclaration T2 d’Investco pour l’année d’imposition se terminant le 31 décembre 2027. Lorsque vous reportez la déclaration de 2027 à 2028, la grille de calcul n’affiche pas les renseignements sur les dividendes suspendus, car le remboursement au titre de dividendes suspendu a déjà été versé à Investco en vertu du paragraphe 129(1.32) de la Loi.
Annexe 5 Calcul supplémentaire de l’impôt — Sociétés
Colombie-Britannique : ajout de la ligne 684 à la section de la C.-B. pour le crédit d’impôt à l’investissement pour la fabrication et la transformation de la Colombie-Britannique.
Ontario : pour la ligne existante 476 (Crédit d’impôt de l’Ontario pour l’investissement dans les chemins de fer d’intérêt local), l’ARC nous a informés que la nouvelle annexe 555 n’est pas encore offerte pour la transmission électronique. Pour demander le crédit à la ligne 476 de l’annexe 5, utilisez le service Web Joindre un document afin de fournir les pièces justificatives après la transmission de la déclaration T2. Sélectionnez « choix » dans le menu déroulant. Consultez la rubrique Joindre un document T2 pour obtenir plus de renseignements.
Annexe 7 Revenu de placement total et revenu admissible à la déduction accordée aux petites entreprises
Annexe 8
Ajout de la catégorie 1.5 de la déduction pour amortissement (DPA), Passation en charges immédiate temporaire — Bâtiment de fabrication admissible situé au Canada et acquis par le contribuable après le 3 novembre 2025.
Le taux de DPA applicable aux nouvelles acquisitions dépend de la date de fin de l’année d’imposition. Le calcul au prorata pour une année d’imposition abrégée et la règle de la demi-année ne s’appliquent pas. Les taux sont les suivants :
Année d’imposition avant 2030 : 100 %
Année d’imposition se terminant en 2030 ou 2031 : 75 %
Année d’imposition se terminant en 2032 ou 2033 : 55 %
Année d’imposition se terminant après 2033 : 0 %
Annexe 16 Déduction pour ristournes
Annexe 31 Crédit d’impôt à l’investissement — Sociétés
Ajout des éléments suivants :
Partie 2A : ligne 397
Partie 9 : ligne 386, qui donne le résultat « Oui » lorsque vous répondez « Oui » aux questions 382 ou 383 et que vous avez saisi des données sur les sociétés associées dans l'annexe 52.
Partie 9 : les champs de dates d’exercice et les lignes 387 à 389, que TaxCycle remplit à partir de la nouvelle section A52 de la grille de calcul RGE.
Partie 10B : la ligne 402, calculée à partir de la colonne 4 (montants attribués à la société déclarante) du nouveau tableau de l’annexe 52.
Partie 12 : ligne 555
Annexe 53 Calcul du compte de revenu à taux général (CRTG)
Annexe 74 Crédit d’impôt à l’investissement pour l’hydrogène propre
La ligne 100 est maintenant une liste déroulante au lieu d’un champ de texte modifiable. Les options sont les suivantes :
Ajout de la colonne 108 au tableau de la partie 1, ainsi que des colonnes 612 et 627 au tableau de la partie 5.
Ajout d’un tableau des sociétés de personnes à la nouvelle partie 7.
Les lignes 190 (partie 1), 335 (partie 3), 645 (partie 5) et 760 (partie 6) sont désormais calculées à partir des lignes 850, 855, 860 et 865 du tableau de la partie 7, respectivement. Si des montants figuraient aux lignes 190, 335, 645 et 760, les lignes correspondantes du tableau de la partie 7 feront l’objet d’un remplacement et conserveront le montant.
Les colonnes 170 et 175 sont désormais calculées à partir de la nouvelle colonne « Intensité carbonique attendue » affichée à l’écran dans le tableau de la partie 1.
Annexe 89 Demande de vérification du solde du compte de dividendes en capital
Ajout de colonnes pour le rapatriement des sociétés étrangères affiliées conformément à l’alinéa 89(1)h) aux tableaux des parties 2A et 2B.
La transmission des déclarations spéciales et choix (DSC) A89 comprend maintenant ces colonnes.
Les montants des nouvelles colonnes sont saisis dans les grilles de calcul CDC de l’année courante et des années précédentes.
Annexe 381 Crédit d’impôt à l’investissement du Manitoba pour la fabrication
La colonne de description des biens admissibles du tableau de la partie 1 porte désormais la référence de colonne 113 et est incluse dans les données de transmission T2.
Ajout des lignes 115, 118, 131, 141 et 165.
Suppression des lignes 109, 121, 148 et 149
Annexe 387 Crédit d’impôt pour capital de risque des petites entreprises
T661 Demande pour les dépenses de la Recherche scientifique et le développement expérimental (RS&DE) (Colombie-Britannique)
Ajout de la ligne 360 à la partie 3, Total des dépenses en capital admissibles engagées en C.-B. au cours de l’année d’imposition.
Ajout d’une colonne à l’annexe A, à la page 4, pour les dépenses en capital engagées après le 15 décembre 2024. Le montant total N2 est reporté à la ligne 360 de la partie 3.
Mise à jour du calcul de la colonne 858 afin d’utiliser le maximum des gains annuels ouvrant droit à pension du RPC pour 2027, soit 76 700 $.
Annexe 500 Calcul de l’impôt de l’Ontario pour les sociétés
Annexe 554 Crédit d’impôt de l’Ontario pour les effets spéciaux et l’animation informatiques
Mise à jour de l’AT1 de l’Alberta
Annexe 29 de la déclaration AT1, grilles de calcul AS29Project et AS29Step
Mises à jour mineures
Les formulaires suivants ont fait l’objet de mises à jour mineures :
AT1 Annexe 17 Alberta Reserves
AT1 Annexe 18 Alberta Dispositions of Capital Property
AT1 Annexe 20 Alberta Charitable Donations & Gifts Deduction
Mises à jour de la CO-17 du Québec
CO-771 Calcul de l’impôt sur le revenu d’une société
Pour les années d’imposition commençant après le 29 avril 2026, le taux de la déduction pour petite entreprise (DPE) du Québec passe de 8,3 % à 9,3 %, et le taux d’imposition minimal applicable au revenu admissible diminue de 3,2 % à 2,2 %. Le calcul de la ligne 98i du formulaire CO-771 a été ajusté en conséquence. Consultez Hausse du taux de la déduction pour petite entreprise pour obtenir de plus amples renseignements.
QC13
Mise à jour du MR-69
Cette version met à jour le formulaire MR-69 (Autorisation relative à la communication de renseignements ou procuration) selon la plus récente version remaniée de Revenu Québec. Le formulaire révisé est disponible dans les modules T1, T2, T3 et T5013 de 2026, ainsi que dans le module T3010 de 2024.
Une grande partie des renseignements requis pour remplir le formulaire demeure inchangée, mais la présentation a considérablement changé.
Page sommaire : le code à barres qui figurait auparavant à la page 3 a été déplacé vers une page sommaire au début du formulaire, laquelle comporte désormais deux codes à barres. Sélectionnez le type d'autorisation (autorisation ou procuration) sur cette page. Une fois que vous l'avez sélectionné, TaxCycle affiche des messages précis pour indiquer les champs obligatoires.
Parties 1 et 2 : les renseignements concernant le mandant (la personne concernée) et le mandataire (la personne désignée) sont désormais répartis selon qu'il s'agit d'un particulier, d'une entreprise ou d'une fiducie. TaxCycle remplit ces parties à partir des grilles de calcul Info et de Mission.
Partie 3 : saisissez ici les renseignements précis concernant l'autorisation accordée.
Pour une procuration ou une autorisation générale, cochez la case 30 et passez à la partie 4.
Pour une procuration ou une autorisation limitée visant des lois fiscales ou des documents précis, deux tableaux dans lesquels vous sélectionnez les codes correspondants remplacent l'ancienne série de cases à cocher. Les listes déroulantes de codes des parties 3.2.2 et 3.3 figurent dans les instructions aux pages 6 et 7.
Les tableaux des parties 3.2.2 et 3.3 permettent respectivement 11 et 14 entrées. Lorsque vous avez utilisé toutes les entrées, TaxCycle affiche sous le tableau un lien qui mène à un formulaire supplémentaire où vous pouvez ajouter d'autres codes pour cette partie.
Partie 6 : si le client exige la signature de plus d'une personne, un lien situé sous le champ de signature vous mène à un formulaire pour les signataires supplémentaires.
Si vous transmettez le formulaire MR-69 par voie électronique à Revenu Québec, vous devez :
Cochez la case 83 à la page 4.
Joindre une copie signée du formulaire. Il peut s'agir d'une copie numérisée du formulaire papier signé par le client ou d'une copie signée à l'aide d'une application de signature électronique comme TaxFolder.
Si vous utilisez le formulaire supplémentaire ou le formulaire MR-69 Signataires supplémentaires, vous devez également en joindre une copie, comme vous le feriez si vous transmettiez le formulaire par la poste à Revenu Québec. Numérisez et joignez le formulaire pour les signataires supplémentaires une fois que vous l'avez signé et daté.
Autres mises à jour
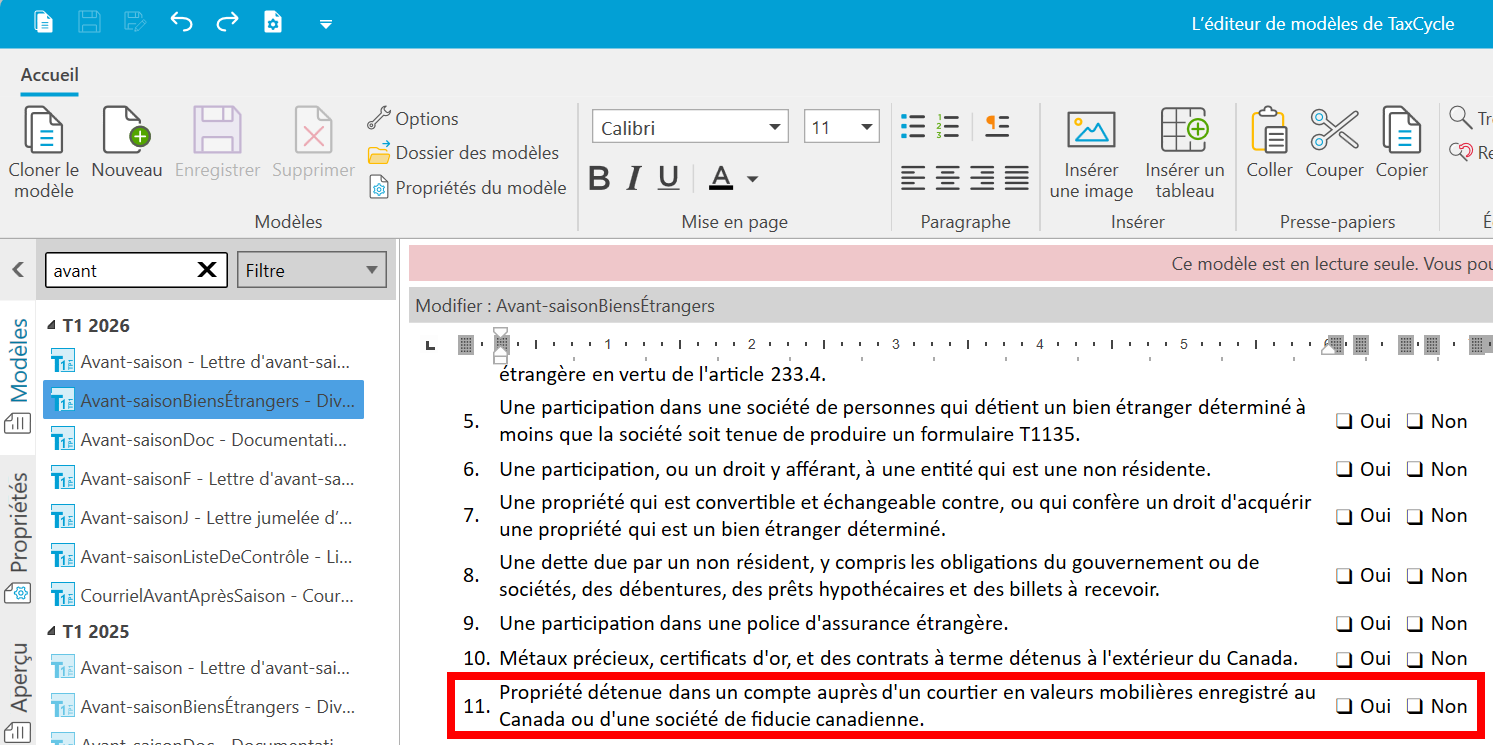
Traitement des demandes de clients T1 2025 et 2026 — ajout de la nouvelle question 11 au modèle d'extrait de code Avant-SaisonBiensÉtrangers.
T1 2026 — Suppression de la transmission AutRepr, y compris les formulaires AutRepr Résultats et AutRepr Modalités, le modèle de lettre ReçuAut, l’élément de flux de travail AutRepr transmis, les messages de révision connexes et l’option de disponibilité dans les jeux d’impression.
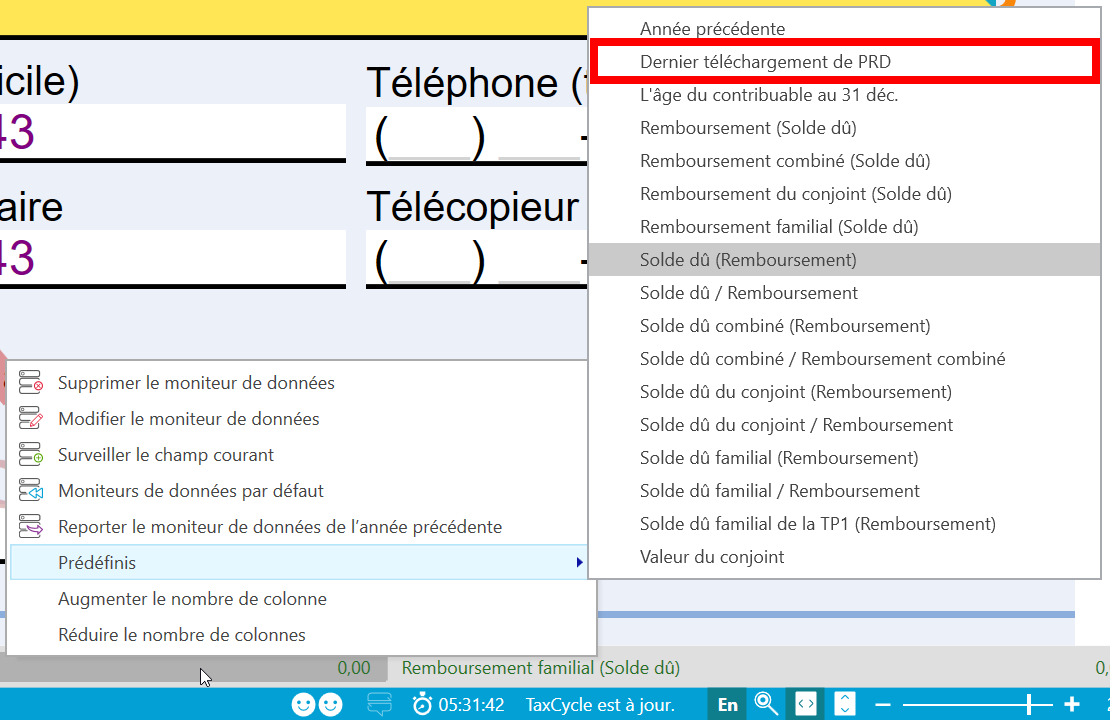
Traitement des demandes de clients Outils de révision — Ajout de « Dernier téléchargement de PRD » comme préréglage du moniteur de données, à la demande d’un participant au séminaire TaxCycle.
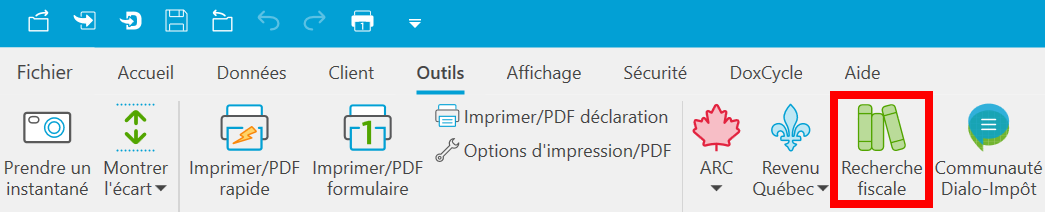
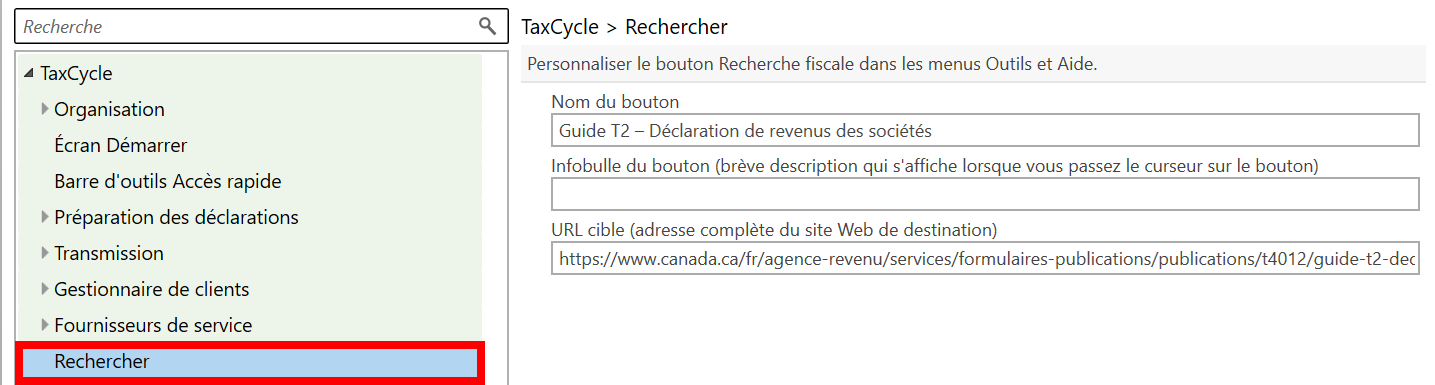
Ruban TaxCycle — Le bouton EverGreen dans les menus Outils et Aide a été renommé Recherche fiscale. Le bouton ouvre toujours par défaut les EverGreen Explanatory Notes© du Knowledge Bureau, mais vous pouvez en modifier le libellé et l’adresse URL dans les options de Rechercher.
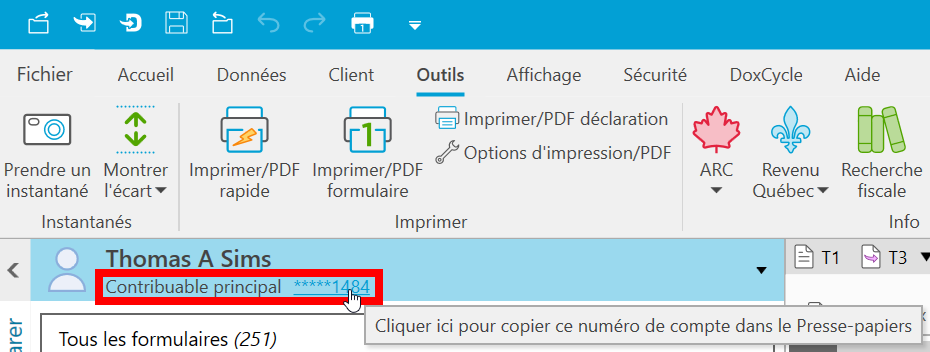
Barre latérale TaxCycle — TaxCycle masque désormais le numéro d'assurance sociale (NAS) du contribuable dans la barre latérale, en n'affichant que les quatre derniers chiffres. Cliquez sur le NAS pour copier le numéro complet dans votre presse-papiers.
Problèmes résolus
Commentaires des clients Signatures électroniques — Correction d’un problème où les courriels de demande de signature électronique envoyés par l’entremise de TaxFolder contenaient les instructions d’impression et de signature plutôt que les instructions de signature électronique.
T1 2026 — Correction d’un problème où la sélection de l’option « Autorisation valide déjà soumise et acceptée par l’ARC » sur la grille de calcul AutRepr ou de Mission ne terminait pas automatiquement l’élément de flux de travail « AutRepr signé et au dossier ».