Des modalités de paiement sur 12 mois disponibles uniquement jusqu’au 17 décembre

Épargnez jusqu’à 300 $ sur la suite TaxCycle
Modalités de paiement sur 12 mois disponibles uniquement pendant la vente
Des modalités de paiement sur 12 mois
Disponibles uniquement jusqu'au 17 décembre


Vous cherchez un article spécifique? Recherchez des rubriques d’aide
Composez le 1-833-277-4055. Nous sommes là pour vous aider!
Des modalités de paiement sur 12 mois
Disponibles uniquement jusqu'au 17 décembre
Recevez les dernières nouvelles dans votre boîte de réception!
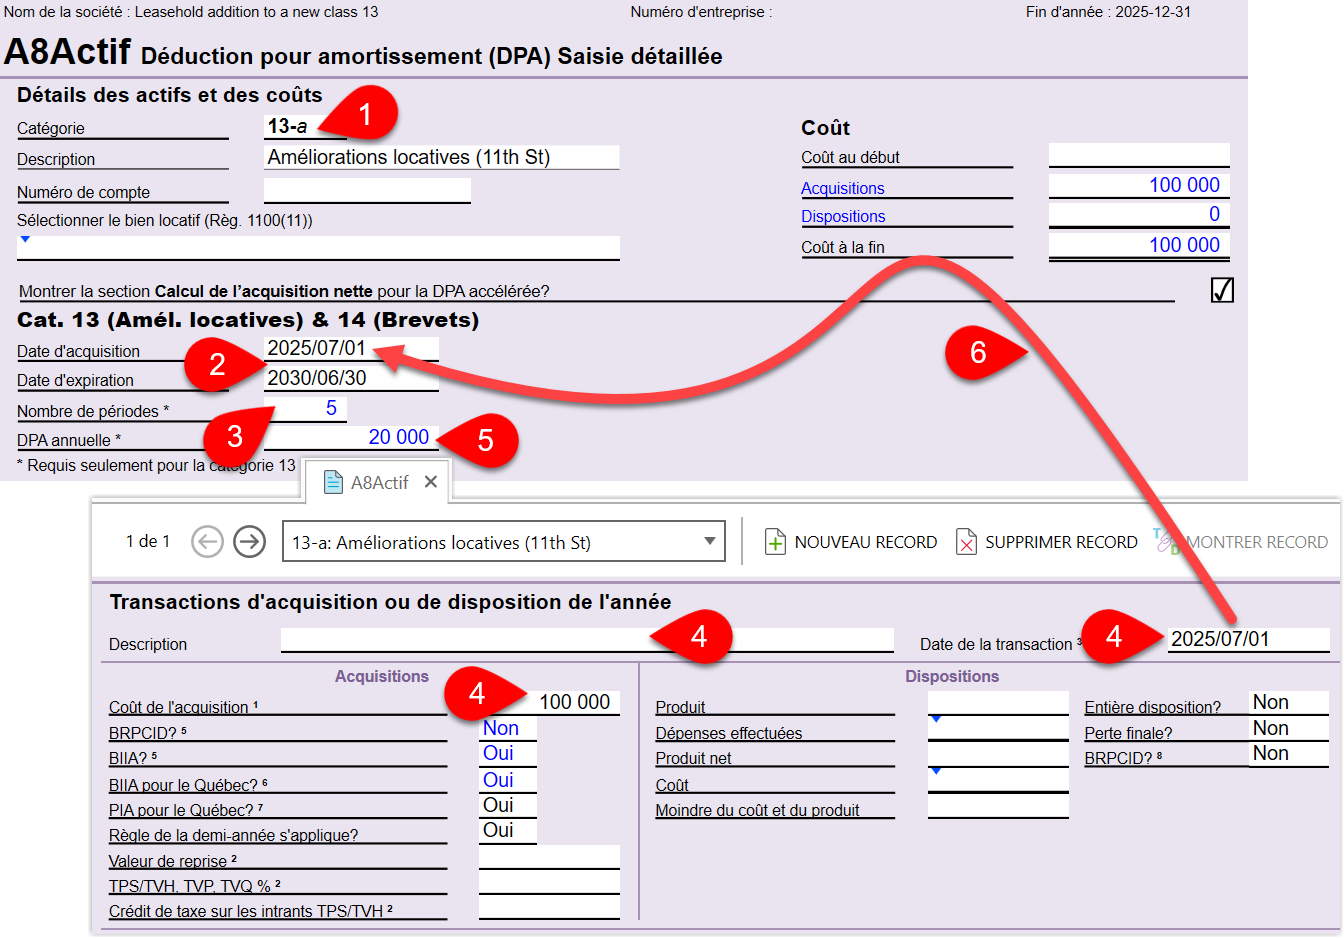
Apprenez à créer un droit de tenure à bail de catégorie 13. Bien que cette rubrique est axée sur la manière de procéder dans TaxCycle T2, ces étapes s'appliquent également aux modules T1, T3 et T5013.
Le coût en capital d'un droit de tenure à bail sur un bien de catégorie 13 comprend un montant qu'un locataire dépense :
Le taux maximal de la déduction pour amortissement (DPA) dépend du type de droit de tenure à bail et des modalités du bail.
|
Année fiscale : 1er janvier 2025 au 31 décembre 2025
|

|
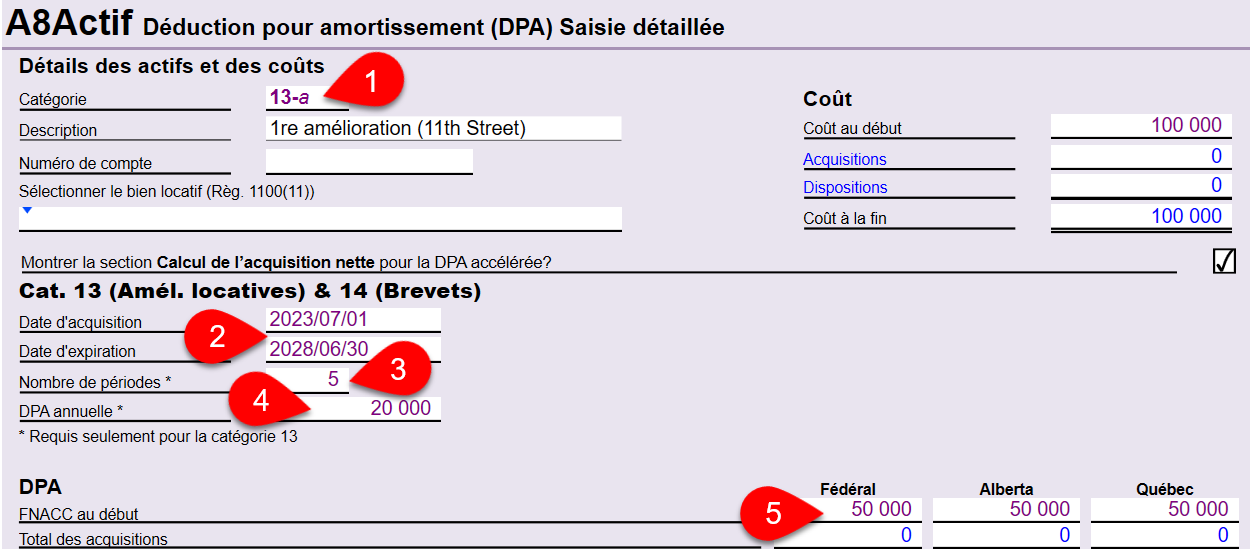
Année d'imposition : du 1er janvier 2025 au 31 décembre 2025 Coût du droit de tenure à bail payé en 2023 : 100 000 $ Le 1er juillet 2025, des intérêts du droit de tenure à bail supplémentaires ont été payés au titre du contrat de location existant. Dans ce cas, vous devez créer deux instances de la catégorie 13-a (une pour l'amélioration locative existante et une autre pour l'acquisition d'une nouvelle amélioration locative à la même propriété). Si vous avez reporté un fichier TaxCycle, vous pouvez sauter les étapes 1 à 5.
|